


Bagi pelaku usaha, pinjaman bank sering menjadi jalan untuk mengembangkan bisnis. Tambahan modal bisa dipakai untuk membuka cabang, membeli perlengkapan, atau menambah stok barang. Namun, semakin besar pinjaman yang diambil, semakin besar pula kewajiban yang harus dibayar.
Masalahnya, pengusaha biasanya mengambil pinjaman dengan harapan usahanya akan terus berkembang, sementara cicilan tetap harus dibayar meskipun pendapatan sedang menurun. Karena itu, sebelum meminjam, pengusaha perlu memikirkan bukan hanya berapa modal yang dibutuhkan, tetapi juga bagaimana cara mengembalikannya. Ketika proyeksi pendapatan meleset, selisih antara harapan dan kenyataan itulah yang menjadi beban.
Hal ini terlihat dalam kasus Lukman Ibrahim, pemilik usaha Kebab Bosman di Surabaya. Berdasarkan berita ANTARA pada 19 Februari 2025, Lukman memulai usahanya dari lapak kebab kaki lima pada 2019. Pada 2021, ia mendapatkan pinjaman modal kerja sebesar Rp400 juta dari BRI. Kemudian, pada 2022, jumlah pinjamannya meningkat menjadi Rp3,2 miliar. Dalam perjalanannya, Lukman mengaku kesulitan membayar pokok pinjaman meskipun tetap membayar bunga sekitar Rp30 juta per bulan. Akibat kredit macet tersebut, rumah yang dijadikan jaminan menghadapi proses lelang.
Ada tiga hal yang bisa dicermati dari kasus ini. Pertama, nilai pinjaman meningkat cukup besar dalam waktu singkat, yaitu dari Rp400 juta menjadi Rp3,2 miliar hanya dalam kurun waktu satu tahun. Kedua, bunga sekitar Rp30 juta per bulan berarti usaha harus menghasilkan arus kas yang besar hanya untuk membayar bunga, sementara pembayaran pokok pinjaman masih menjadi beban yang harus diselesaikan. Ketiga, saat pembayaran mengalami masalah, rumah yang dijadikan agunan ikut terancam, sehingga risiko pinjaman tidak hanya berdampak pada usaha, tetapi juga pada aset pribadi.
Dari sini terlihat bahwa modal yang besar belum tentu membuat usaha lebih mudah dijalankan. Pinjaman baru benar-benar membantu jika jumlahnya sesuai dengan kemampuan usaha untuk membayarnya.
Struktur Kredit yang Sehat: Peran Bank dan Tanggung Jawab Pengusaha
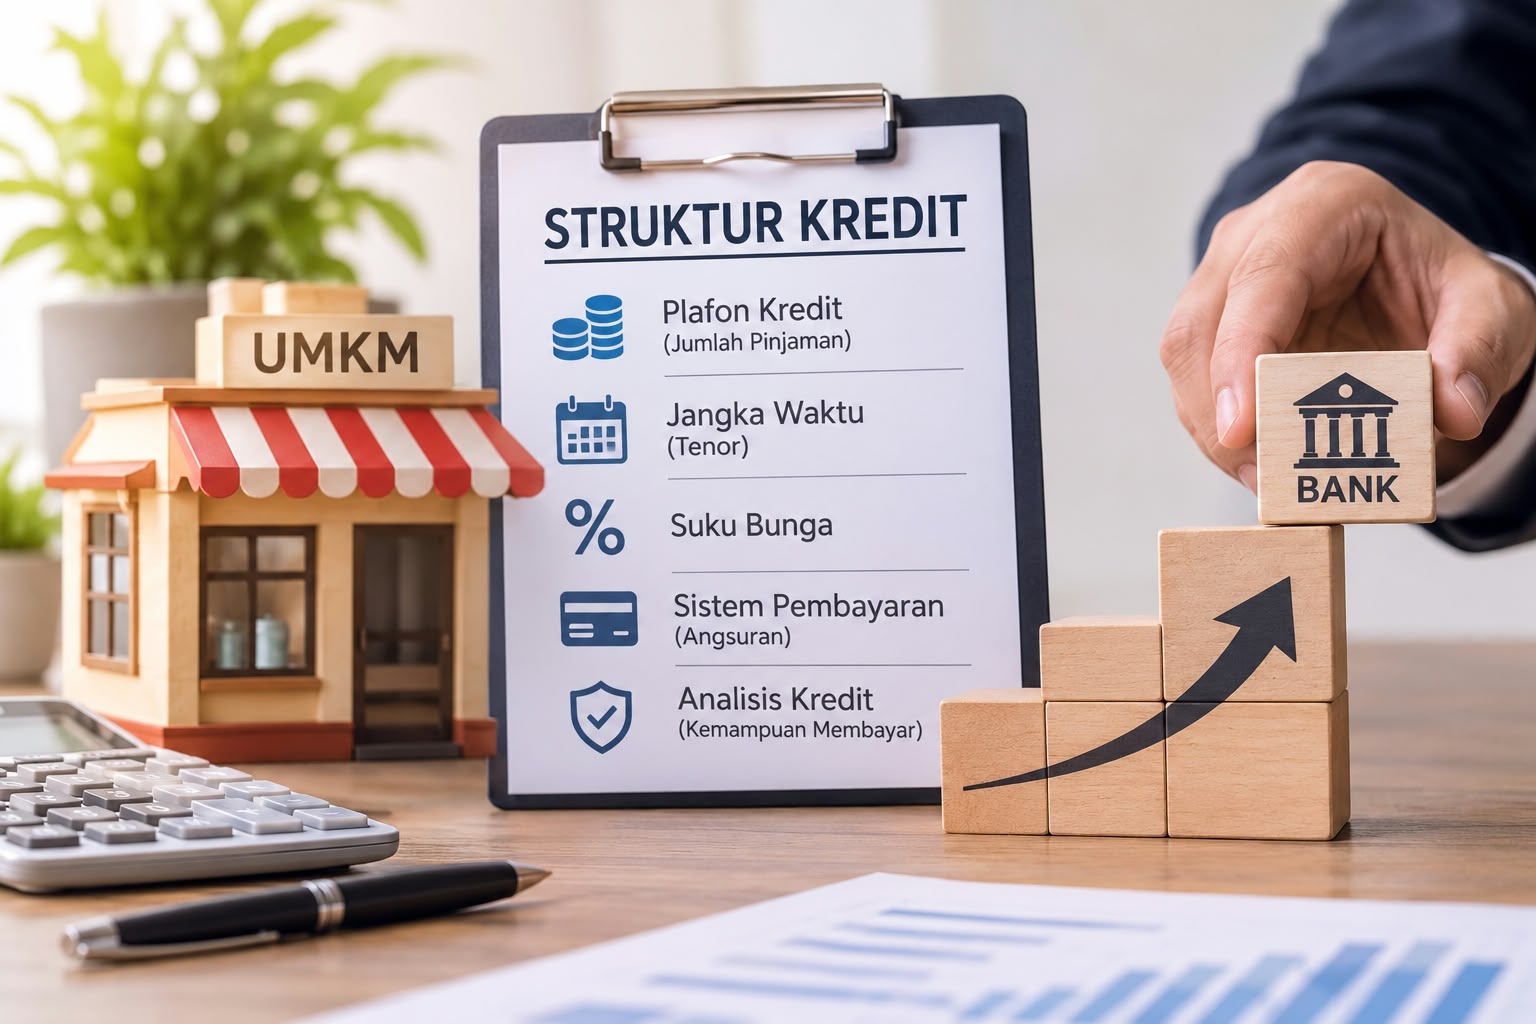
Struktur kredit adalah rancangan dari sebuah pinjaman, yang mencakup jumlah pinjaman (plafon), jangka waktu, bunga, dan cara pembayaran kembali. Keempat unsur ini saling berkaitan. Plafon yang besar dengan jangka waktu pendek menghasilkan cicilan yang berat. Bunga yang tinggi membuat total kewajiban membengkak. Cara pembayaran yang tidak sesuai dengan pola pendapatan usaha dapat membuat arus kas terganggu meski usahanya sebenarnya masih berjalan.
Dari sisi bank. Bank perlu menetapkan plafon sesuai kebutuhan riil usaha, bukan hanya mengikuti jumlah yang diajukan nasabah. Jangka waktu dan bunga juga harus diperhitungkan, karena cicilan yang terlalu besar bisa menyulitkan pengusaha, terutama jika pendapatan belum stabil. Cara pembayaran pun sebaiknya disesuaikan dengan kondisi keuangan agar kebutuhan operasional usaha tetap terpenuhi. Misalnya, usaha dengan pendapatan musiman dapat diberi jadwal angsuran yang fleksibel, atau masa tenggang (grace period) untuk pembayaran pokok pada awal pinjaman.
Bank juga tidak cukup hanya melihat jaminan. Kemampuan membayar, kondisi usaha, pendapatan, dan riwayat pembayaran perlu diperhatikan melalui analisis kredit sebelum pinjaman disetujui. Dalam praktik perbankan, analisis ini lazim dilakukan dengan prinsip 5C: character (watak dan itikad debitur), capacity (kemampuan membayar dari arus kas usaha), capital (modal sendiri), collateral (jaminan), dan condition of economy (kondisi ekonomi dan prospek usaha). Jaminan hanya satu dari lima unsur, dan fungsinya sebagai pengaman terakhir, bukan sumber pembayaran utama. Pinjaman yang sehat seharusnya dilunasi dari hasil usaha, bukan dari penjualan agunan. Prinsip kehati-hatian ini juga menjadi dasar dalam UU Perbankan, yang mewajibkan bank memiliki keyakinan atas kemampuan dan kesanggupan debitur sebelum memberikan kredit.
Dari sisi pengusaha. Keinginan mengembangkan bisnis memang wajar, tetapi jangan sampai membuat seseorang terburu-buru meminjam tanpa perhitungan. Pengusaha perlu memperkirakan pendapatan, biaya operasional, dan kemungkinan penjualan menurun, sehingga kewajiban pembayaran tetap terpenuhi tanpa mengganggu kebutuhan usaha sehari-hari. Langkah praktisnya antara lain menghitung berapa besar laba bersih yang harus dialokasikan untuk membayar cicilan setiap bulan, menyiapkan skenario terburuk (misalnya penjualan turun), dan menyisakan dana cadangan. Pengusaha juga perlu jujur menilai apakah tambahan modal benar-benar dibutuhkan untuk produktivitas, atau hanya karena ada kesempatan mendapat plafon lebih besar.
Kesalahan dalam menentukan struktur kredit sebenarnya bisa merugikan kedua belah pihak. Bagi pengusaha, kredit macet berarti kehilangan aset dan menurunnya reputasi kredit. Bagi bank, kredit bermasalah menurunkan kualitas aset dan menambah biaya pencadangan. Karena itu, struktur kredit yang tepat sesungguhnya melindungi kedua belah pihak.
Kesimpulan
Pinjaman bank bisa menjadi peluang untuk mengembangkan usaha, asalkan direncanakan dan digunakan dengan baik. Kasus Kebab Bosman menjadi pengingat bahwa pemberian kredit membutuhkan pertimbangan dari kedua pihak: bank perlu cermat menganalisis dan menyusun struktur kredit, sementara pengusaha perlu bijak mengelola dana dan menakar kemampuan bayarnya.
Pinjaman yang baik bukanlah pinjaman dengan jumlah paling besar, melainkan pinjaman yang sesuai dengan kebutuhan dan kemampuan usaha untuk membayarnya kembali. Dengan perencanaan keuangan yang matang dan struktur kredit yang tepat, pinjaman bisa membantu usaha berkembang tanpa menjadi beban di kemudian hari.
Referensi
ANTARA. (19 Februari 2025). Kredit Macet Rp3,2 Miliar, Pengusaha Kebab Bosman Kehilangan Agunan Rumah. https://jatim.antaranews.com/berita/884729/kredit-macet-rp32-miliar-pengusaha-kebab-bosman-kehilangan-agunan-rumah
tvOne. (20 Februari 2025). Kredit Macet, Pengusaha Kebab Bosman Kehilangan Rumah dan Hadapi Lelang Agunan. https://www.tvonenews.com/daerah/jatim/302442-kredit-macet-pengusaha-kebab-bosman-kehilangan-rumah-dan-hadapi-lelang-agunan
Oleh: Monica Aprillina Dwiyanti, Ariella Aurellia Putri, Widya Astuti, dan Achmad Agus Yasin Fadli
Mahasiswa Program Studi Manajemen, Universitas Pamulang