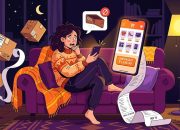


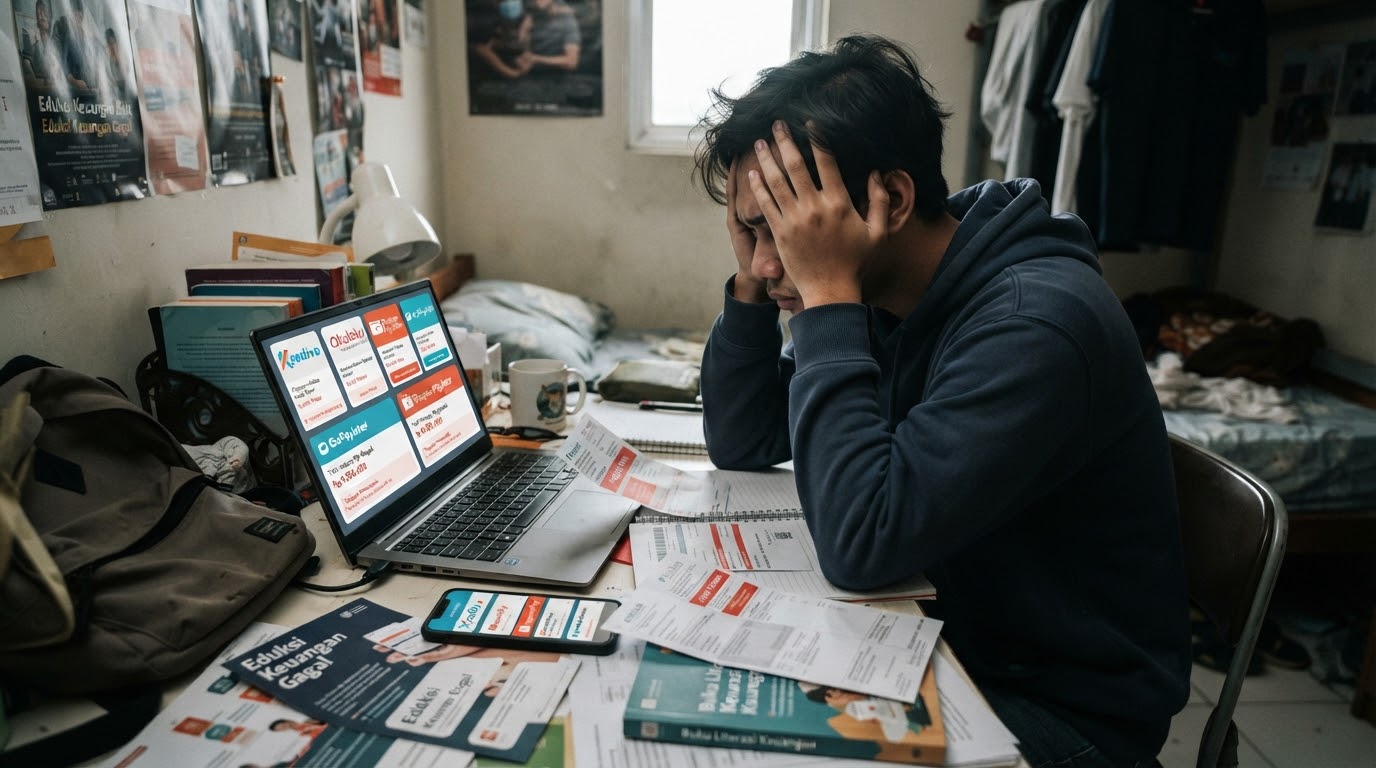

Di era digital, membeli barang semakin mudah. Anak muda dapat membeli pakaian, makanan, hingga produk lain tanpa membayar saat itu juga, cukup lewat paylater atau pinjaman online (pinjol) di ponsel. Namun, kemudahan ini menimbulkan masalah. Ketika berutang semakin gampang, apakah mereka benar-benar memahami risiko yang harus ditanggung?
Edukasi keuangan sebenarnya bukan hal baru. Media sosial dan seminar online sudah banyak mengajarkan pentingnya menabung, mengatur pengeluaran, dan menghindari utang berlebihan. Meski demikian, penggunaan layanan keuangan digital tetap menjadi tantangan ketika kemudahan transaksi bertemu keinginan mengikuti tren dan kemampuan uang yang terbatas. Akses terhadap informasi belum tentu membuat seseorang mampu mengambil keputusan keuangan secara bijak.
Hal ini terlihat dari data terbaru. Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 mencatat indeks literasi keuangan Indonesia naik menjadi 69,57 persen dari 66,64 persen tahun sebelumnya. Secara logika, makin tinggi literasi, makin bijak masyarakat berutang. Namun, data Otoritas Jasa Keuangan (OJK) menunjukkan gambaran yang tidak sejalan.
Per Maret 2026, kelompok usia 19 sampai 34 tahun menyumbang 48,65 persen dari total kredit macet pinjol. Outstanding pinjol nasional mencapai Rp101,03 triliun, tumbuh 26,25 persen secara tahunan, dengan rasio kredit bermasalah (TWP90) 4,52 persen. Baki debet paylater perbankan per Juni 2026 mencapai Rp30,71 triliun, naik 33,54 persen. Jika digabung dengan penyaluran lewat perusahaan pembiayaan, total pembiayaan paylater pada bulan yang sama mencapai Rp44,1 triliun, sedangkan pengguna BNPL per Maret 2026 tercatat 30,81 juta orang.
Angka-angka ini tidak serta-merta membuktikan edukasi gagal. Data tersebut lebih tepat dibaca sebagai tanda bahwa meningkatnya literasi belum otomatis diikuti perilaku keuangan yang sehat, dan anak muda adalah kelompok yang paling perlu didampingi.
Lalu, mengapa anak muda begitu mudah terjerat? Salah satunya karena kemudahan berutang di tengah tekanan gaya hidup. Paylater dan pinjol diminati karena prosesnya praktis, promosinya menarik, dan pembayarannya bisa ditunda. Akibatnya, membeli barang terasa lebih ringan karena bebannya baru dirasakan kemudian.
Media sosial turut memengaruhi keinginan berbelanja. Melihat teman atau kreator konten memakai barang tertentu memunculkan keinginan serupa. OJK menilai generasi muda cenderung menjadikan cicilan berbunga jangka pendek sebagai gaya hidup dan memperingatkan bahaya FOMO yang mendorong pengeluaran berlebih. Padahal, keinginan yang terpenuhi hari ini bisa menjadi beban pada bulan berikutnya.
Bukan berarti semua pengguna paylater tidak mampu mengatur uang. Layanan ini dapat digunakan secara bertanggung jawab jika sesuai kebutuhan dan kemampuan membayar. Masalah muncul ketika batas kredit dianggap tambahan penghasilan, bukan kewajiban yang harus dilunasi, sehingga cicilan menumpuk dan mengganggu kebutuhan pokok.
Jika begitu, di mana letak kelemahan edukasi keuangan selama ini? Menurut saya, kelemahannya adalah materinya yang masih terlalu umum. Anak muda diajarkan menabung dan membedakan kebutuhan dari keinginan, tetapi belum tentu mendapat contoh nyata cara menghitung total cicilan, memahami bunga dan biaya layanan, atau menentukan kemampuan membayar sebelum memakai paylater.
Di tengah promosi terbatas dan kredit yang mudah, pengetahuan saja belum tentu cukup. Seseorang bisa paham bahwa berutang berisiko, tetapi tetap tergoda bertransaksi. Karena itu, edukasi perlu melatih kemampuan mengambil keputusan, misalnya lewat simulasi seseorang berpenghasilan terbatas yang harus membayar beberapa cicilan sekaligus. Dari situ, anak muda belajar menghitung sisa uang, mengenali risiko keterlambatan, dan menimbang apakah suatu pembelian memang perlu. Tantangan keuangan mereka kini berbeda dengan sekadar mengatur uang saku, sebab mereka berhadapan dengan aplikasi yang menawarkan transaksi cepat dan kredit yang mudah diperoleh.
Edukasi juga perlu disampaikan lewat media yang dekat dengan anak muda, seperti informasi singkat di media sosial, diskusi di sekolah dan kampus, serta contoh kasus sehari-hari.
Meski begitu, upaya ini tidak bisa menjadi beban anak muda semata. Persoalan pinjol dan paylater tidak seharusnya dibebankan sepenuhnya kepada penggunanya. Anak muda memang perlu belajar mengendalikan pengeluaran, tetapi tanggung jawab itu tidak berhenti di sana. Penyedia layanan keuangan juga wajib menyampaikan informasi biaya, bunga, denda, dan kewajiban pembayaran dengan jelas, jangan sampai kemudahan bertransaksi lebih menonjol daripada pemahaman tentang risikonya. Keluarga, sekolah, dan perguruan tinggi perlu memberi pendidikan keuangan sejak dini, misalnya cara menyusun anggaran dan menentukan prioritas pengeluaran, sementara pemerintah dan regulator memperkuat pengawasan serta perlindungan konsumen.
Solusinya bukan sekadar memperbanyak seminar. Program edukasi perlu dievaluasi berdasarkan manfaat nyata, termasuk kemampuan masyarakat memahami produk keuangan dan mengambil keputusan yang bertanggung jawab.
Pada akhirnya, maraknya pinjol dan paylater mengingatkan kita bahwa edukasi keuangan tidak cukup hanya mengajarkan cara mengelola uang. Edukasi harus membantu anak muda menghadapi tekanan gaya hidup dan menyesuaikan pengeluaran dengan kemampuan mereka.
Menurut saya, keberhasilan edukasi tidak seharusnya diukur dari banyaknya peserta kegiatan atau istilah keuangan yang dikenal, melainkan dari kemampuan menerapkannya sehari-hari. Kemudahan memperoleh pinjaman bukan berarti mereka punya tambahan uang untuk dibelanjakan. Pinjol dan paylater tidak selalu menjadi masalah jika dipakai dengan bijak, tetapi tanpa pemahaman memadai, keduanya dapat menjadi beban di masa depan. Pertanyaannya bukan hanya mengapa anak muda mudah berutang, tetapi juga apakah sistem edukasi kita sudah benar-benar mempersiapkan mereka menghadapi dunia digital.
Edukasi keuangan yang berhasil bukan sekadar membuat anak muda tahu bahwa utang berisiko, melainkan membantu mereka berani berkata cukup ketika keinginan tidak sejalan dengan kemampuan.
Oleh: Rovita Puspitasari, Mahasiswa Universitas Pamulang